Arrêt de travail d'un salarié : votre entreprise est-elle vraiment protégée ?
Vos salariés sont déjà bien couverts pour leurs frais de santé. Mais le jour où l'un d'eux est arrêté pour plusieurs semaines, la mutuelle ne suffit plus : elle rembourse les soins, pas la perte de salaire. Qui paie quoi ? Jusqu'où va votre obligation d'employeur ? Et que se passe-t-il si l'arrêt dure ? On fait le point, et on vous montre comment la prévoyance protège à la fois vos équipes et votre entreprise.
Arrêt de travail : qui paie quoi ?
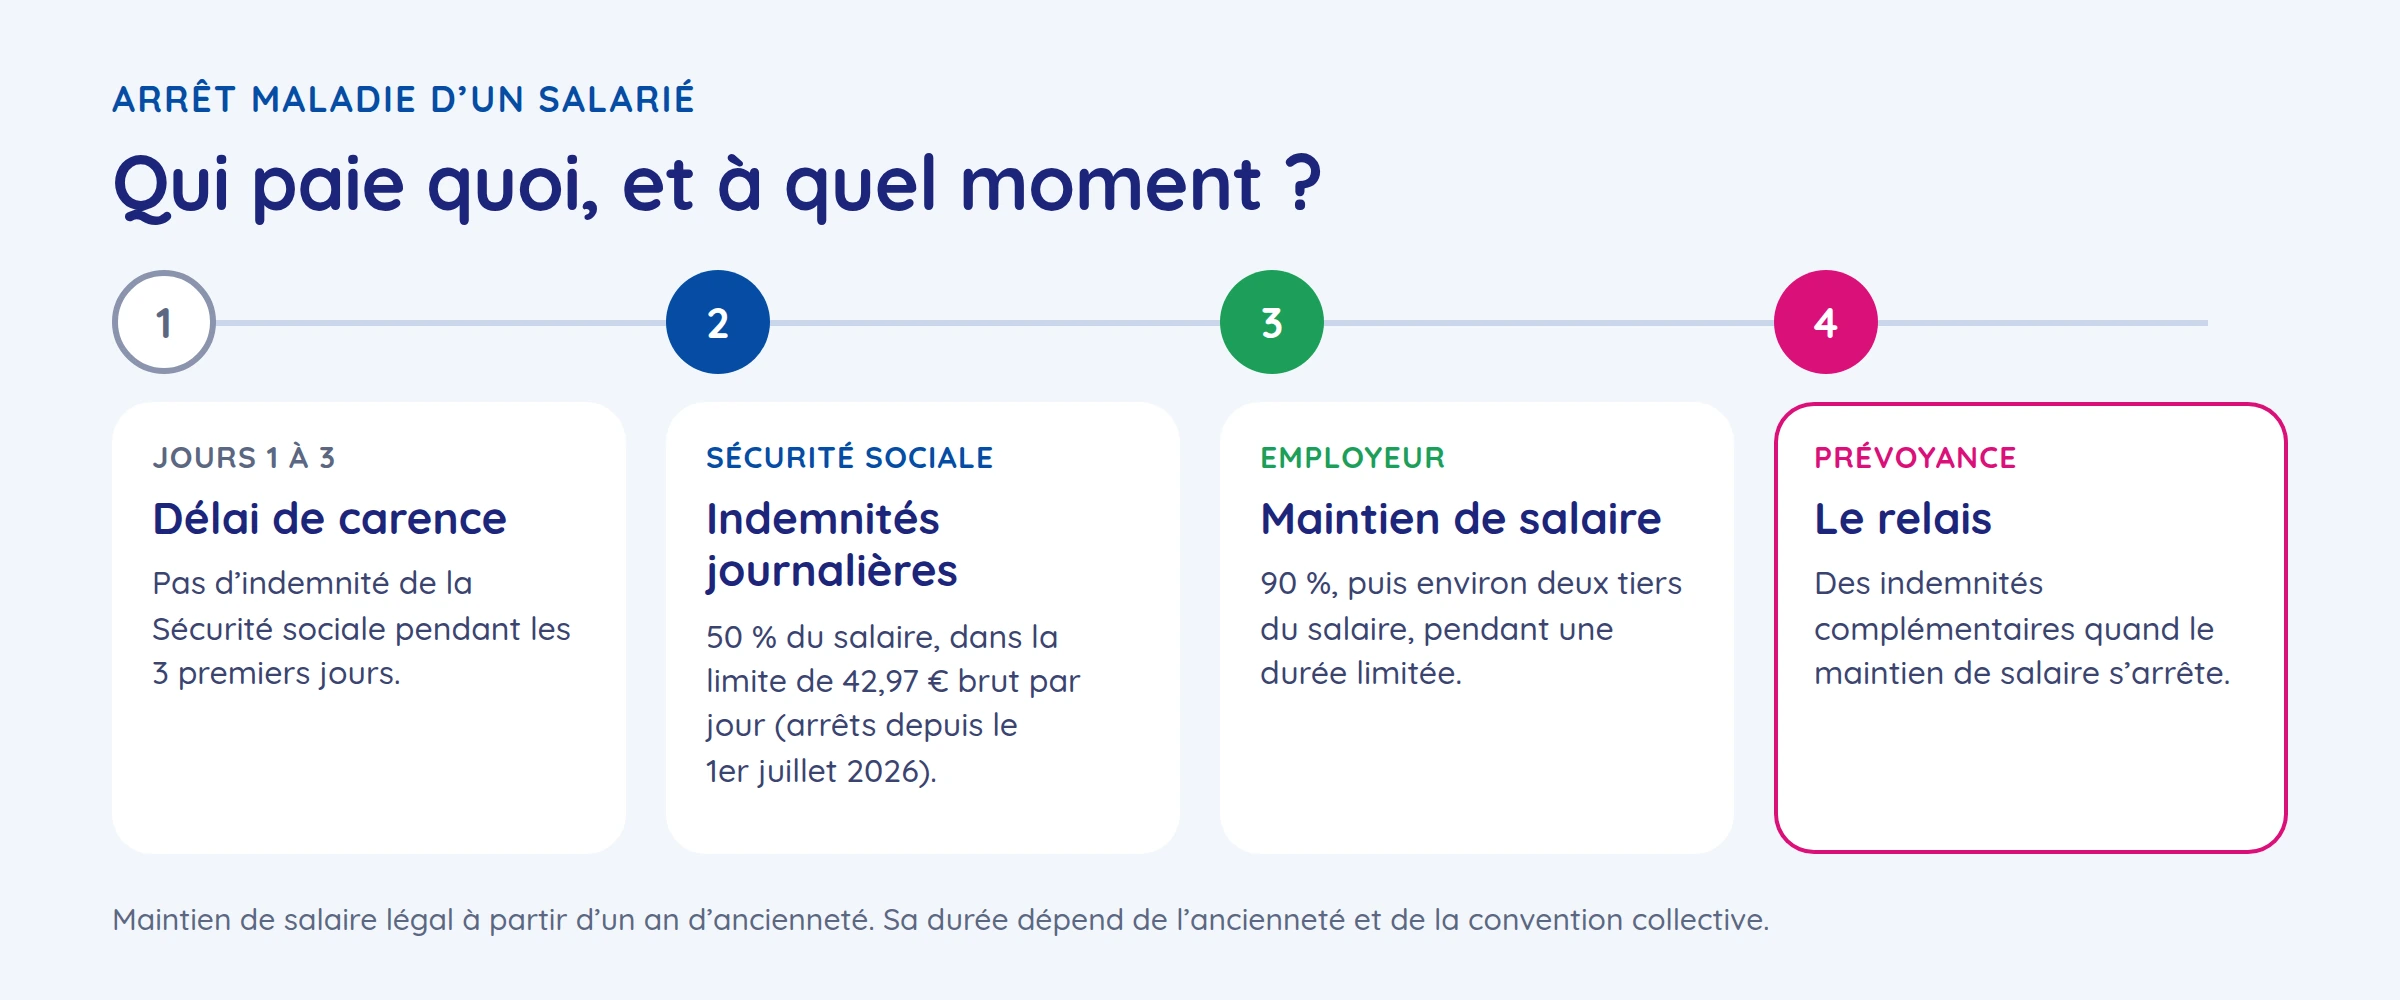
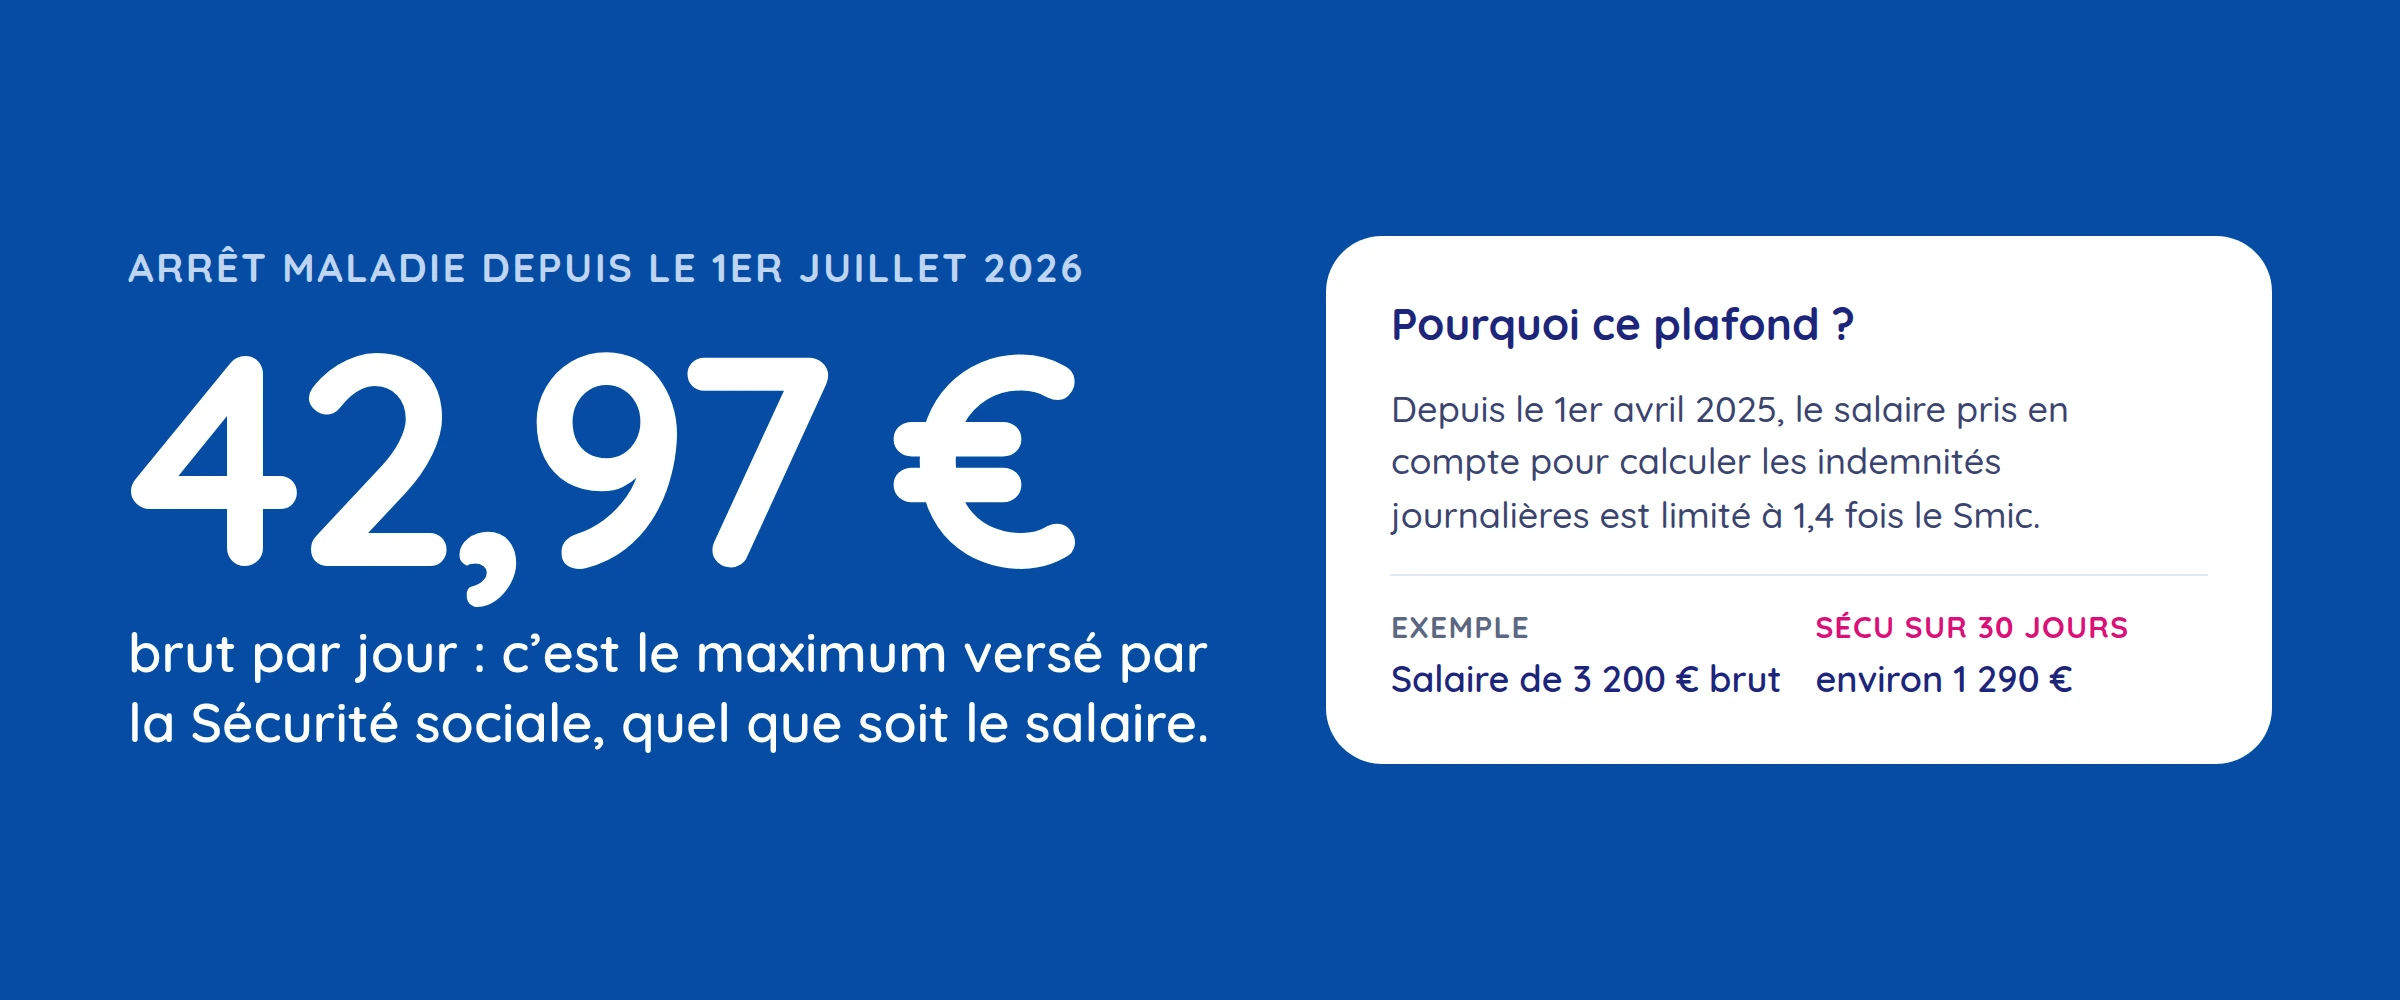
Petit rappel : la Sécurité sociale indemnise votre salarié à partir du quatrième jour d'arrêt, après trois jours de carence. Ces indemnités représentent 50 % de son salaire journalier de base, avec un plafond : pour un arrêt commencé depuis le 1er juillet 2026, elles ne peuvent pas dépasser 42,97 € brut par jour, quel que soit le salaire.
Vous complétez ensuite avec le maintien de salaire, dès que le salarié a au moins un an d'ancienneté : d'abord 90 % de sa rémunération brute, puis environ deux tiers, pendant une durée qui dépend de son ancienneté. Votre convention collective peut prévoir des règles plus favorables : c'est toujours elle qui fait foi.
Mais ce maintien de salaire a une fin. Quand il s'arrête, ou quand le salarié n'y a pas droit, il ne perçoit plus que les indemnités plafonnées de la Sécurité sociale. C'est là que la perte de revenus devient lourde, et c'est précisément ce que la prévoyance vient combler.
Julien est commercial dans une PME et gagne 3 200 € brut par mois. Arrêté plusieurs semaines après une opération, il découvre que la Sécurité sociale lui verse au maximum 42,97 € brut par jour, soit environ 1 290 € sur 30 jours indemnisés. C'est bien moins de la moitié de son salaire habituel. Son employeur complète pendant un temps, mais si l'arrêt se prolonge, l'écart se creuse vite. Avec un contrat de prévoyance, Julien continue de percevoir des indemnités complémentaires et peut faire face à ses dépenses sans s'inquiéter.
Pourquoi le sujet devient incontournable pour les entreprises
Les arrêts de travail sont de plus en plus fréquents et de plus en plus coûteux. Selon l'Assurance Maladie, les dépenses d'indemnités journalières ont augmenté de près de 28 % entre 2019 et 2023. Pour une petite entreprise, un seul arrêt long peut désorganiser une équipe et peser sur la trésorerie, surtout quand il faut à la fois maintenir un salaire et remplacer la personne absente.
Les règles ont aussi changé. Depuis le 1er avril 2025, le salaire retenu pour calculer les indemnités de la Sécurité sociale est plafonné à 1,4 fois le Smic. Les salariés bien rémunérés sont donc moins couverts qu'avant par la Sécurité sociale, et le complément de l'employeur ou de la prévoyance pèse davantage.
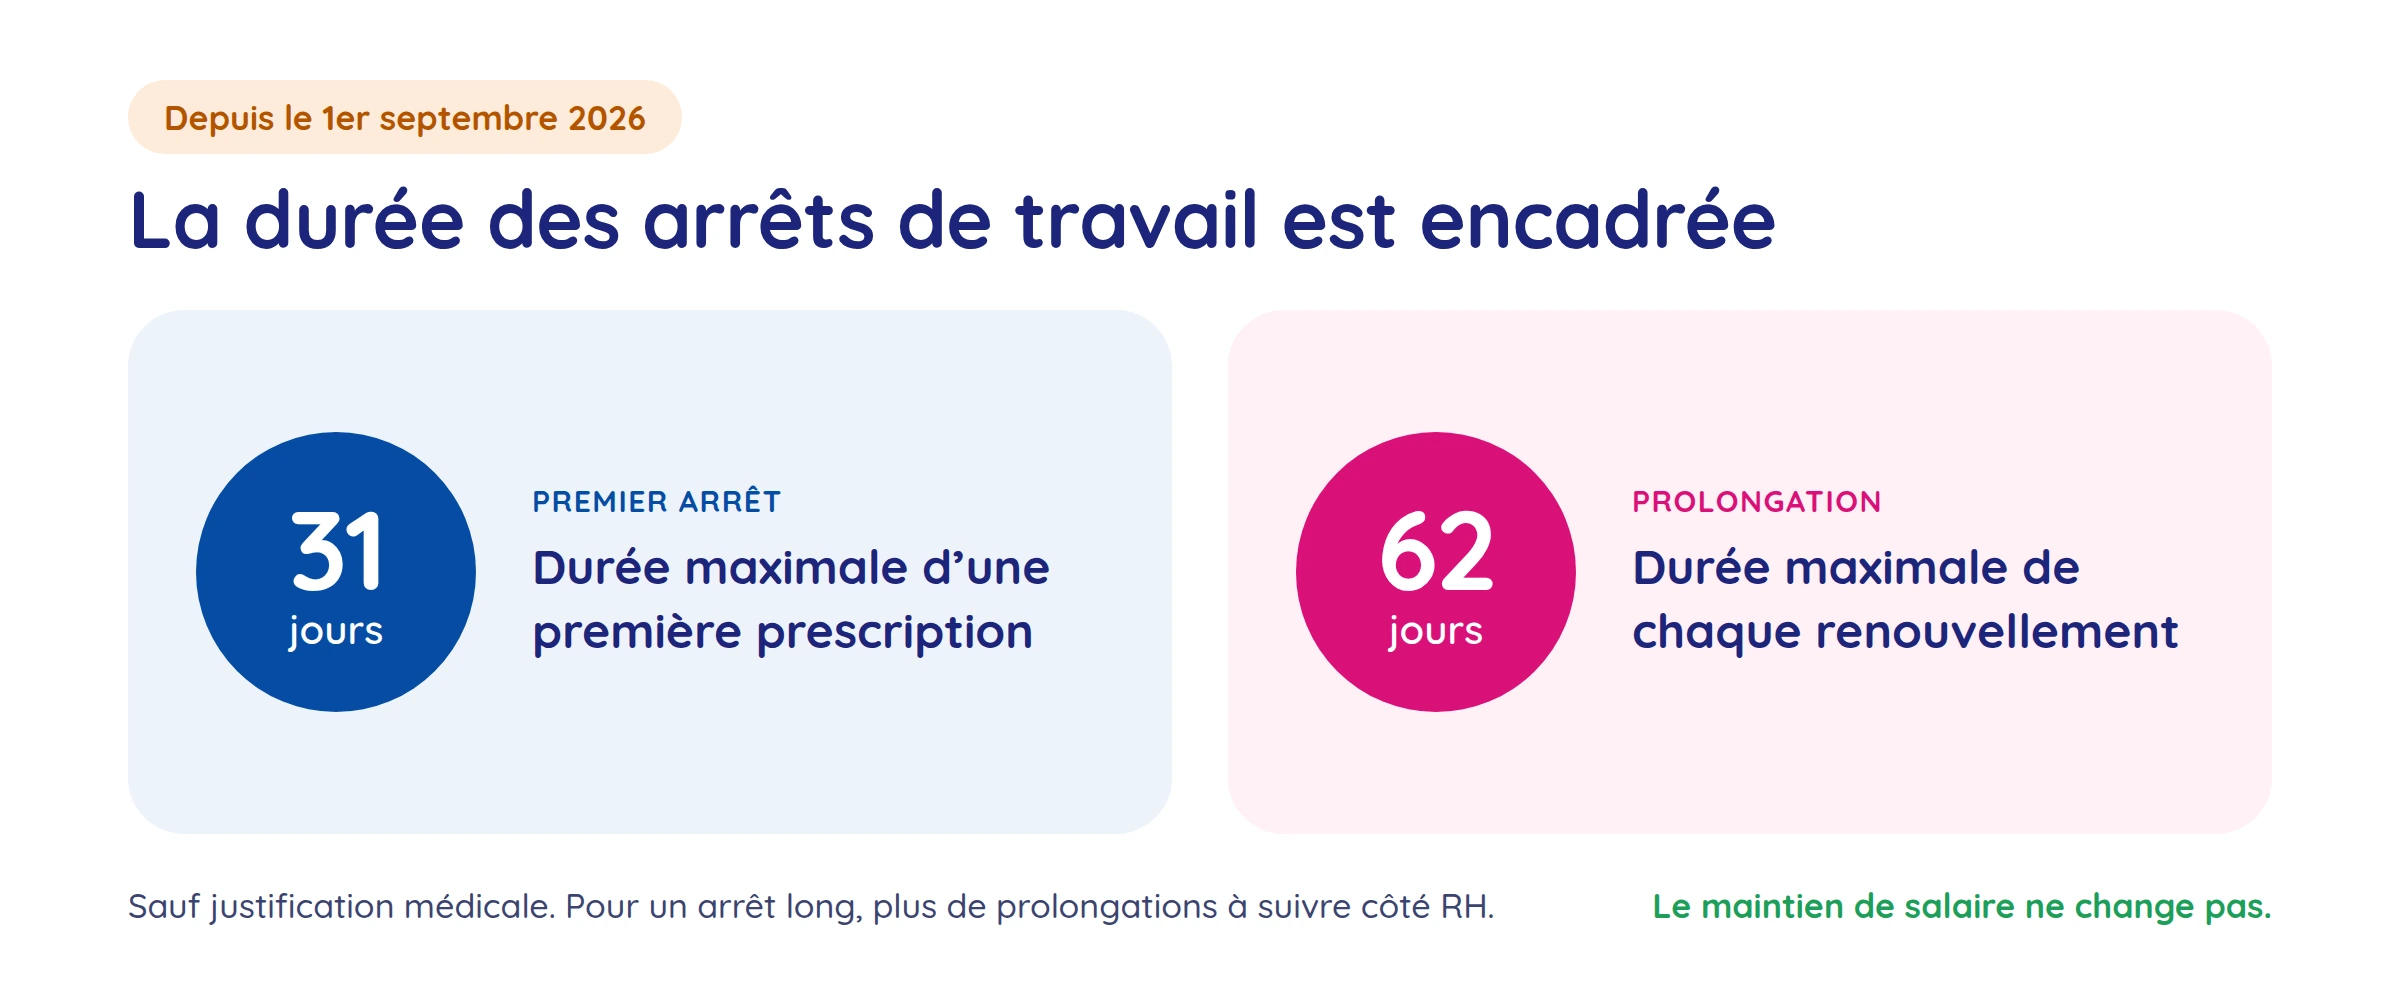
Enfin, depuis le 1er septembre 2026, la durée des arrêts est encadrée : 31 jours au maximum pour une première prescription et 62 jours pour chaque prolongation, sauf justification médicale. Cela ne change rien au maintien de salaire, mais pour un arrêt long, vous recevrez plus de prolongations à suivre côté RH.
La prévoyance collective, en bref
La prévoyance collective est un contrat que vous souscrivez pour l'ensemble de vos salariés, ou pour une catégorie d'entre eux. Elle les protège financièrement quand la vie bascule, dans trois situations principales :
- un arrêt de travail, avec des indemnités qui complètent celles de la Sécurité sociale ;
- une invalidité, avec une rente qui compense la perte de revenus sur la durée ;
- un décès, avec un capital versé aux proches.
Pour certains salariés, la prévoyance n’est pas une option. Votre convention collective, un accord de branche ou un accord d’entreprise peut l’imposer. Pour les cadres, l’employeur doit consacrer au moins 1,50 % de la tranche A du salaire à leur prévoyance, pour couvrir le risque décès. Vérifiez les textes qui s’appliquent à votre entreprise : ce sont eux qui fixent le niveau minimum de garanties.
Ce que la prévoyance change pour votre entreprise
Pour vos salariés, c'est la certitude de ne pas se retrouver en difficulté financière en cas de coup dur. Pour vous, c'est un vrai argument pour recruter et fidéliser, au même titre que la mutuelle. Et les cotisations versées par l'employeur bénéficient d'un cadre social et fiscal avantageux, dans certaines limites.
Selon le contrat, la prévoyance peut aussi prendre en charge une partie du maintien de salaire que vous devez verser, et elle vous évite de vous retrouver seul face à une situation humaine difficile, comme l'invalidité ou le décès d'un collaborateur. Enfin, si votre entreprise est déjà adhérente à la Mutuelle GSMC pour la santé de vos salariés, vous gardez le même interlocuteur, qui connaît déjà votre entreprise et vos équipes.
Activance Prévoyance Standard : une offre pensée pour les petites entreprises
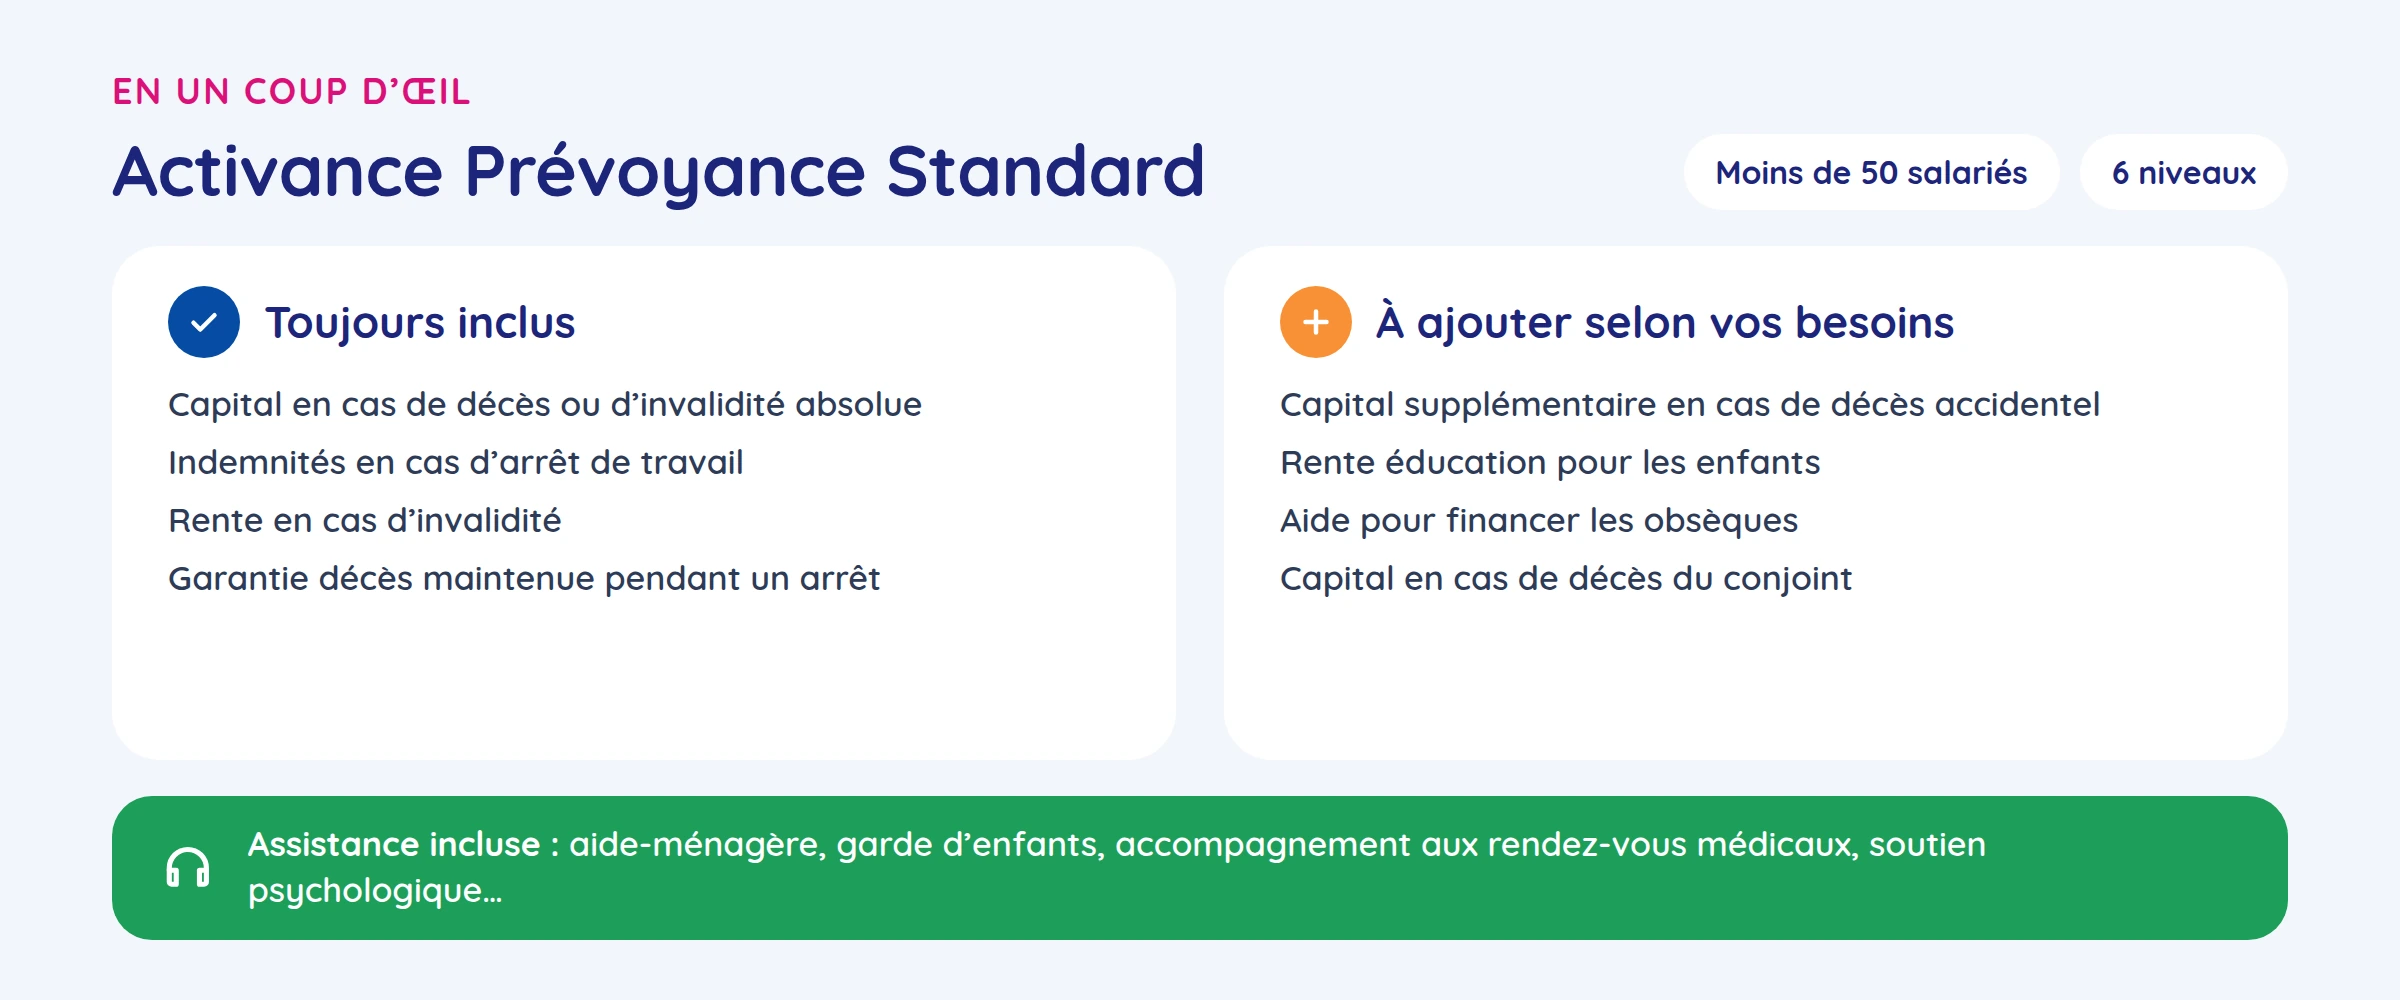
Activance Prévoyance Standard s'adresse aux entreprises de moins de 50 salariés. Elle propose 6 niveaux de garanties, pour que vous puissiez adapter la protection à votre budget et à votre convention collective.
Ce qui est toujours inclus
Le contrat couvre l'essentiel : un capital en cas de décès ou d'invalidité absolue et définitive, des indemnités en cas d'arrêt de travail, une rente en cas d'invalidité, et le maintien de la garantie décès pendant un arrêt.
Ce que vous pouvez ajouter
Selon vos besoins, vous pouvez compléter avec un capital supplémentaire en cas de décès accidentel, une rente éducation pour les enfants, une aide pour financer les obsèques ou un capital en cas de décès du conjoint...
Une assistance est également incluse pour aider vos salariés au quotidien quand ils traversent une période difficile : aide-ménagère, garde d'enfants, accompagnement aux rendez-vous médicaux ou soutien psychologique.
Votre entreprise a plus de 50 salariés, votre conseiller vous accompagne pour trouver la meilleure offre pour vous.
- La Sécurité sociale verse au maximum 42,97 € brut par jour pour un arrêt commencé depuis le 1er juillet 2026, après 3 jours de carence.
- Le maintien de salaire de l'employeur est limité dans le temps.
- Depuis le 1er septembre 2026, un premier arrêt est prescrit pour 31 jours au maximum, une prolongation pour 62 jours.
- La prévoyance prend le relais pour protéger vos salariés et soulager votre entreprise, et vous pouvez la souscrire auprès du même interlocuteur que votre contrat santé.
 Prévoyance Individuelle et CollectiveLire l'article →
 Portabilité de la mutuelle : comment conserver sa couverture santé après la fin de son contrat de travail ?Lire l'article →
La Mutuelle GSMC vous accompagne
Votre conseiller GSMC vérifie avec vous ce qu'impose votre convention collective et vous propose le niveau de garanties adapté à vos équipes et à votre budget. Une fois le contrat en place, nous restons à vos côtés pour toutes les démarches liées aux arrêts de travail de vos salariés.